Top 7 lưu ý về thuế môn bài chi nhánh mới nhất 2026
16/06/2026
Trong quá trình hoạt động và mở rộng quy mô kinh doanh, việc thành lập thêm các đơn vị trực thuộc là bước đi phổ biến của nhiều doanh nghiệp. Tuy nhiên, đi kèm với sự phát triển này là các nghĩa vụ pháp lý và tài chính quan trọng, trong đó thuế môn bài chi nhánh là một trong những khoản lệ phí đầu tiên mà doanh nghiệp cần quan tâm. Việc hiểu rõ các quy định về đối tượng nộp, mức đóng và thời hạn thực hiện nghĩa vụ này không chỉ giúp đơn vị tuân thủ đúng pháp luật mà còn tránh được những khoản phạt không đáng có từ cơ quan thuế. Bài viết này sẽ cung cấp cái nhìn chi tiết và đầy đủ nhất về các quy định hiện hành liên quan đến lệ phí môn bài dành cho chi nhánh.
Quy định về đối tượng phải nộp thuế môn bài chi nhánh
Theo các văn bản pháp luật về thuế hiện hành, cụ thể là Nghị định 139/2016/NĐ-CP và các văn bản sửa đổi bổ sung, thuế môn bài chi nhánh là loại lệ phí mà các chi nhánh của doanh nghiệp phải nộp hàng năm khi có hoạt động sản xuất kinh doanh. Đối tượng chịu tác động bao gồm cả chi nhánh hạch toán độc lập và chi nhánh hạch toán phụ thuộc. Ngay khi chi nhánh được cấp giấy chứng nhận đăng ký hoạt động, nghĩa vụ kê khai và nộp tiền thuế bắt đầu phát sinh theo quy định của nhà nước. Việc xác định đúng đối tượng giúp doanh nghiệp chủ động trong khâu chuẩn bị ngân sách và hồ sơ pháp lý. Các chi nhánh dù có hoạt động kinh doanh hay chỉ mới thành lập và chưa có doanh thu vẫn phải thực hiện nghĩa vụ lệ phí môn bài chi nhánh trừ các trường hợp được miễn giảm đặc thù. Doanh nghiệp cần lưu ý rằng mỗi chi nhánh có mã số thuế riêng hoặc mã số đơn vị trực thuộc đều được tính là một thực thể độc lập trong việc tính toán mức lệ phí phải nộp vào ngân sách. Ngoài các chi nhánh hoạt động tại địa phương nơi đặt trụ sở chính, các chi nhánh tại tỉnh hoặc thành phố khác cũng phải tuân thủ nghiêm ngặt quy định về thuế môn bài chi nhánh tại nơi đăng ký hoạt động. Điều này đảm bảo tính minh bạch và công bằng trong quản lý thuế giữa các địa phương. Việc không nắm vững đối tượng nộp thuế có thể dẫn đến sai sót trong quá trình quyết toán thuế hàng năm của toàn doanh nghiệp.
Mức đóng thuế môn bài chi nhánh mới nhất hiện nay
Một trong những vấn đề được quan tâm hàng đầu là mức đóng thuế môn bài chi nhánh cụ thể là bao nhiêu. Khác với trụ sở chính của doanh nghiệp vốn có mức đóng dựa trên vốn điều lệ hoặc vốn đầu tư, mức phí dành cho chi nhánh được quy định ở một mức cố định. Theo quy định tại Nghị định 22/2020/NĐ-CP, các chi nhánh, văn phòng đại diện và địa điểm kinh doanh của doanh nghiệp đều áp dụng chung một mức phí hàng năm. Cụ thể, mức thu thuế môn bài chi nhánh hiện nay là 1.000.000 đồng cho một năm hoạt động. Đây là mức phí tương đối thấp so với các loại thuế khác nhưng lại có tính bắt buộc cao và phải được nộp định kỳ. Mức đóng này áp dụng thống nhất cho tất cả các loại hình chi nhánh mà không phân biệt quy mô vốn hay doanh thu của chi nhánh đó. Việc duy trì một mức giá cố định giúp cơ quan quản lý dễ dàng kiểm soát và doanh nghiệp cũng thuận tiện hơn trong việc lập kế hoạch chi phí. Trong trường hợp chi nhánh được thành lập vào sáu tháng đầu năm, doanh nghiệp phải nộp mức thuế môn bài chi nhánh cho cả năm là 1.000.000 đồng. Nếu chi nhánh được thành lập trong sáu tháng cuối năm, từ ngày 01 tháng 07 trở đi, mức lệ phí phải nộp cho năm đầu tiên đó sẽ là 500.000 đồng. Quy định này nhằm đảm bảo tính hợp lý về mặt thời gian hoạt động thực tế của đơn vị mới thành lập trong năm tài chính.
Thời hạn nộp thuế môn bài chi nhánh và tờ khai lệ phí
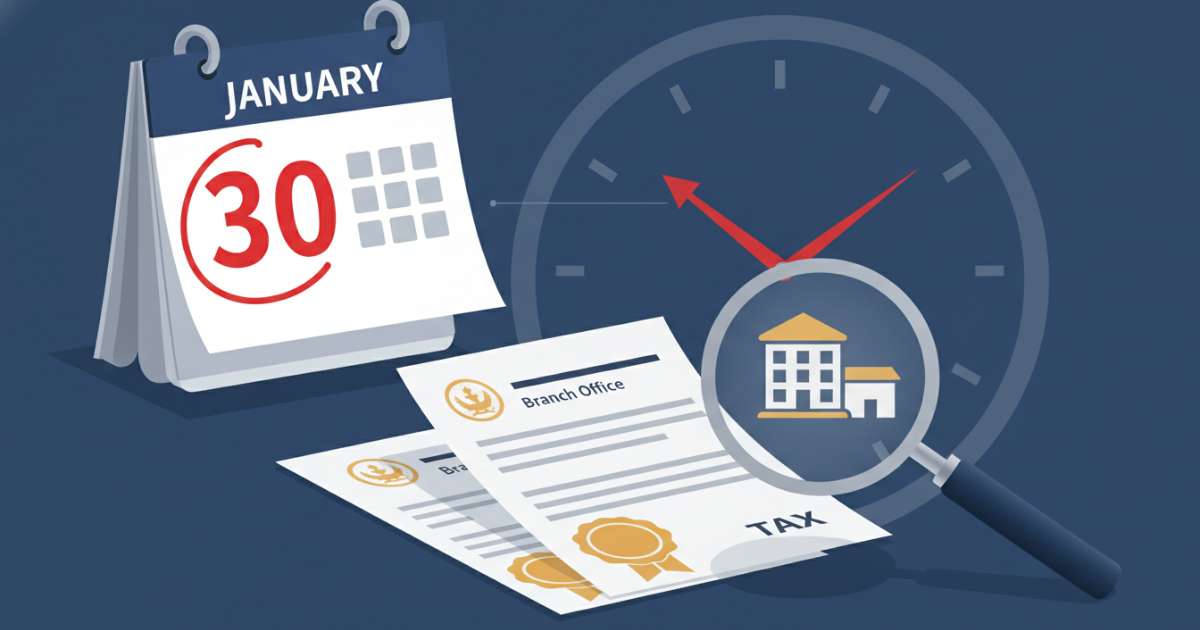
Việc tuân thủ thời hạn nộp thuế môn bài chi nhánh là yếu tố then chốt để doanh nghiệp không bị rơi vào tình trạng chậm nộp và phải chịu các chế tài xử phạt hành chính. Theo quy định chung, thời hạn cuối cùng để nộp tiền lệ phí môn bài hàng năm là ngày 30 tháng 01 của năm hiện tại. Đối với các chi nhánh đã hoạt động ổn định từ các năm trước, doanh nghiệp chỉ cần nộp tiền vào ngân sách nhà nước mà không nhất thiết phải nộp lại tờ khai nếu không có sự thay đổi về thông tin đăng ký. Đối với các chi nhánh mới thành lập, việc nộp tờ khai thuế môn bài chi nhánh lần đầu cần được thực hiện chậm nhất là ngày cuối cùng của tháng đầu tiên kể từ ngày bắt đầu hoạt động sản xuất kinh doanh. Trong trường hợp chi nhánh mới thành lập nhưng chưa có hoạt động sản xuất kinh doanh thì thời hạn nộp tờ khai là trong vòng 30 ngày kể từ ngày được cấp giấy chứng nhận đăng ký hoạt động. Đây là những mốc thời gian quan trọng mà bộ phận kế toán cần đặc biệt lưu tâm để triển khai đúng tiến độ. Nếu doanh nghiệp có nhiều chi nhánh ở các địa phương khác nhau, việc nộp thuế môn bài chi nhánh và tờ khai thường được thực hiện tại cơ quan thuế quản lý trực tiếp của từng chi nhánh đó. Tuy nhiên, nếu chi nhánh ở cùng tỉnh với trụ sở chính, doanh nghiệp có thể thực hiện kê khai tập trung tùy theo quy định cụ thể của từng địa phương. Việc nắm rõ thời hạn giúp doanh nghiệp quản lý dòng tiền tốt hơn và giữ gìn uy tín với cơ quan quản lý nhà nước.
Trường hợp được miễn thuế môn bài chi nhánh theo quy định
Pháp luật hiện hành cũng có những chính sách ưu đãi nhằm hỗ trợ doanh nghiệp, đặc biệt là các đơn vị mới gia nhập thị trường. Một trong những điểm mới đáng chú ý là quy định về việc miễn thuế môn bài chi nhánh trong năm đầu thành lập. Theo đó, nếu doanh nghiệp mới thành lập được miễn lệ phí môn bài trong năm đầu tiên thì các chi nhánh, văn phòng đại diện được thành lập trong thời gian doanh nghiệp đang được miễn lệ phí cũng sẽ được hưởng ưu đãi tương tự. Bên cạnh đó, các chi nhánh thuộc doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh cũng được xem xét miễn lệ phí môn bài chi nhánh trong một khoảng thời gian nhất định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa. Việc này tạo điều kiện thuận lợi cho các hộ kinh doanh mạnh dạn mở rộng quy mô và chuyên nghiệp hóa hoạt động dưới hình thức pháp nhân. Doanh nghiệp cần kiểm tra kỹ các điều kiện thụ hưởng để không bỏ lỡ quyền lợi chính đáng này. Tuy nhiên, sau khi hết thời gian được miễn, chi nhánh phải thực hiện nghĩa vụ thuế môn bài chi nhánh đầy đủ theo mức quy định. Việc miễn thuế chỉ mang tính chất hỗ trợ giai đoạn đầu, không phải là sự miễn trừ vĩnh viễn. Các chủ doanh nghiệp cần có kế hoạch tài chính cụ thể để bắt đầu nộp thuế ngay khi thời gian ưu đãi kết thúc nhằm đảm bảo tính liên tục trong hoạt động pháp lý của chi nhánh.
Thủ tục và phương thức nộp thuế môn bài chi nhánh
Quy trình thực hiện nghĩa vụ thuế môn bài chi nhánh hiện nay đã được đơn giản hóa rất nhiều nhờ sự ứng dụng của công nghệ thông tin và hệ thống thuế điện tử. Để nộp tờ khai, người nộp thuế sử dụng chữ ký số và truy cập vào cổng thông tin điện tử của Tổng cục Thuế. Việc kê khai qua mạng giúp tiết kiệm thời gian, chi phí đi lại và giảm thiểu các sai sót về giấy tờ hành chính cho bộ phận kế toán. Sau khi tờ khai được chấp nhận, bước tiếp theo là nộp tiền thuế môn bài chi nhánh vào kho bạc nhà nước. Doanh nghiệp có thể lựa chọn hình thức nộp tiền điện tử thông qua dịch vụ Internet Banking của các ngân hàng thương mại đã liên kết với cơ quan thuế. Nội dung nộp tiền cần ghi rõ mã chương, mã tiểu mục tương ứng với lệ phí môn bài để hệ thống ghi nhận chính xác khoản nộp. Mã tiểu mục thường dùng cho lệ phí môn bài của chi nhánh là 2863. Trong quá trình thực hiện thủ tục nộp thuế môn bài chi nhánh, nếu có bất kỳ vướng mắc nào về mã số thuế hoặc địa điểm nộp, doanh nghiệp nên liên hệ trực tiếp với cán bộ quản lý thuế tại địa bàn để được hướng dẫn. Việc lưu trữ biên lai nộp tiền điện tử hoặc chứng từ nộp tiền tại ngân hàng là rất quan trọng để phục vụ công tác đối chiếu và thanh tra thuế sau này. Sự minh bạch trong phương thức nộp tiền giúp doanh nghiệp khẳng định sự tuân thủ pháp luật nghiêm túc.
Xử phạt vi phạm về thuế môn bài chi nhánh cần lưu ý
Việc chậm trễ hoặc quên nộp thuế môn bài chi nhánh có thể dẫn đến những hình thức xử phạt hành chính nghiêm khắc. Theo quy định tại Nghị định 125/2020/NĐ-CP, mức phạt đối với hành vi chậm nộp hồ sơ khai thuế được tính dựa trên số ngày quá hạn. Mức phạt này có thể dao động từ vài triệu đồng đến hàng chục triệu đồng tùy theo mức độ vi phạm. Đây là một tổn thất tài chính không đáng có mà doanh nghiệp hoàn toàn có thể tránh được nếu quản lý tốt lịch trình thuế. Ngoài phạt hành chính về tờ khai, doanh nghiệp còn phải nộp tiền chậm nộp đối với số tiền thuế môn bài chi nhánh chưa đóng. Tiền chậm nộp được tính theo tỷ lệ phần trăm trên số tiền thuế chậm nộp và số ngày chậm nộp. Công thức tính thường là 0,03% mỗi ngày trên số tiền chậm nộp. Dù con số này nhìn qua có vẻ nhỏ, nhưng nếu kéo dài trong nhiều tháng hoặc nhiều năm, tổng số tiền phải nộp thêm sẽ trở thành một khoản đáng kể. Hơn nữa, việc không hoàn thành nghĩa vụ thuế môn bài chi nhánh còn ảnh hưởng đến điểm tín nhiệm của doanh nghiệp trên hệ thống quản lý của cơ quan thuế. Điều này có thể gây khó khăn cho doanh nghiệp khi thực hiện các thủ tục khác như hoàn thuế, thay đổi thông tin đăng ký kinh doanh hoặc tham gia đấu thầu các dự án của nhà nước. Do đó, việc duy trì sự chính xác và đúng hạn trong nộp thuế là cách bảo vệ uy tín doanh nghiệp hiệu quả nhất.
Cách xử lý khi có thay đổi thông tin chi nhánh
Trong suốt quá trình hoạt động, chi nhánh có thể có những thay đổi về tên gọi, địa chỉ hoặc mô hình hạch toán. Khi có những thay đổi này, doanh nghiệp cần lưu ý cập nhật thông tin với cơ quan thuế để đảm bảo việc quản lý thuế môn bài chi nhánh được chính xác. Nếu việc thay đổi địa chỉ làm thay đổi cơ quan thuế quản lý trực tiếp, doanh nghiệp cần thực hiện các thủ tục chốt thuế tại địa chỉ cũ trước khi chuyển sang địa chỉ mới. Nếu chi nhánh thay đổi từ hạch toán phụ thuộc sang hạch toán độc lập hoặc ngược lại, mức thuế môn bài chi nhánh về cơ bản vẫn không đổi là 1.000.000 đồng một năm. Tuy nhiên, quy trình kê khai và nộp thuế có thể có sự điều chỉnh về phía đơn vị chịu trách nhiệm nộp. Việc cập nhật kịp thời giúp tránh tình trạng thông tin trên hệ thống thuế bị sai lệch, dẫn đến việc thông báo nộp thuế gửi sai địa chỉ hoặc sai mã số thuế. Trường hợp chi nhánh tạm ngừng kinh doanh, doanh nghiệp cần làm thông báo gửi cơ quan thuế và cơ quan đăng ký kinh doanh. Nếu chi nhánh tạm ngừng kinh doanh trọn năm dương lịch thì không phải nộp thuế môn bài chi nhánh cho năm đó. Tuy nhiên, nếu chỉ tạm ngừng một phần thời gian trong năm, nghĩa vụ nộp lệ phí vẫn phải thực hiện đầy đủ cho cả năm. Đây là quy định quan trọng giúp doanh nghiệp tối ưu hóa chi phí trong những giai đoạn khó khăn. Việc tìm kiếm một không gian làm việc chuyên nghiệp và ổn định là nền tảng quan trọng để doanh nghiệp thực hiện tốt các nghĩa vụ về thuế môn bài chi nhánh và phát triển kinh doanh bền vững. King Office tự hào là đơn vị cung cấp dịch vụ cho thuê văn phòng hàng đầu, giúp doanh nghiệp thiết lập sự hiện diện uy tín tại các vị trí đắc địa. Với sự hỗ trợ tận tâm và môi trường làm việc hiện đại, chúng tôi cam kết đồng hành cùng sự thành công của quý khách hàng. Hãy lựa chọn King Office để trải nghiệm dịch vụ văn phòng chất lượng cao, nơi mọi thủ tục hành chính và pháp lý liên quan đến địa điểm kinh doanh đều trở nên dễ dàng hơn. Chúng tôi cung cấp các giải pháp văn phòng linh hoạt, phù hợp với mọi quy mô chi nhánh, giúp doanh nghiệp tập trung tối đa vào hoạt động chuyên môn và tối ưu hóa hiệu quả quản lý.